【2026年】FAR(財務会計)のBlueprintを徹底解説!2027年版も追記
Blueprints(ブループリント)のFAR部分に、どんなことが書かれているのか、特に高いスキルが必要なのはどれなのか、説明していくね。
2026年版に対応し、2027年1月1日からの変更点も追記しているよ。
USCPA(米国公認会計士)は、受験資格を得るためにもUSCPA予備校のサポートが必要となります。
おすすめのUSCPA予備校はアビタスです!
日本のUSCPA合格者の約90%がアビタスで学習したんですよ(もちろん、どこもです)。
\オンライン参加可/


どこの著書『USCPA(米国公認会計士)になりたいと思ったら読む本』も参考にしてくださいね。
USCPA資格の活かしかた・USCPA短期合格のコツを記載しています。

- FARのBlueprint(ブループリント)を徹底解説!
- 補足:2027年からFARで何が変わる?
- 補足:2026年からFARで何が変わる?
- 1.FARの試験科目概要
- 2.FARの出題分野と配点割合
- 3.FARの必要なスキルレベルと配点割合
- 4.FARの出題分野の詳細
- (1)出題分野1「財務報告」30–40%の詳細
- ➀一般目的財務報告:営利企業向け(General-Purpose Financial Reporting: For-Profit Business Entities)
- ➁一般目的財務報告:非政府の非営利企業向け(General-Purpose Financial Reporting: Nongovernmental Not-for-Profit Entities)
- ➂州政府および地方政府の財務報告に関する概念(State and Local Government Concepts)
- ④上場企業の報告トピック(Public Company Reporting Topics)
- ⑤特別目的フレームワーク(Special Purpose Frameworks)
- ⑥財務諸表の指標とパフォーマンス指標(Financial Statement Ratios and Performance Metrics)
- (2)出題分野2「特定の貸借対照表勘定」30–40%の詳細
- (3)出題分野3「特定の取引」25–35%の詳細
- (1)出題分野1「財務報告」30–40%の詳細
- 5.FARの主要用語の用語集
- (1)FARのBlueprint全般に関する用語
- ➀Financial Accounting and Reporting (FAR)
- ➁Uniform CPA Examination (Exam)
- ③Financial Accounting Standards Board (FASB)
- ➃U.S. Securities and Exchange Commission (U.S. SEC)
- ⑤American Institute of Certified Public Accountants (AICPA)
- ⑥Governmental Accounting Standards Board (GASB)
- ⑦FASB Accounting Standards Codification (ASC)
- ⑧U.S. GAAP (Generally Accepted Accounting Principles)
- ⑨Bloom’s Taxonomy of Educational Objectives
- ⑩Financial Reporting (Area I)
- ⑪Select Balance Sheet Accounts (Area II)
- ⑫Select Transactions (Area III)
- ⑬Consolidated Financial Statements
- ⑭Not-for-Profit Entities
- ⑮State and Local Governments
- ⑯Special Purpose Frameworks
- ⑰Earnings Per Share (EPS)
- ⑱Fair Value Measurement
- ⑲Revenue Recognition (Five-Step Model)
- ⑳Lessee Accounting
- ㉑Subsequent Events
- ㉒Trial Balance
- ㉓Journal Entries
- (2)FARのBlueprintのタスクに関する用語
- ➀貸借対照表(Balance sheet / Statement of financial position)
- ➁損益計算書(Income statement / Statement of profit or loss)
- ③包括利益計算書(Statement of comprehensive income)
- ➃持分変動計算書(Statement of changes in equity)
- ⑤キャッシュフロー計算書(Statement of cash flows)
- ⑥連結財務諸表(Consolidated financial statements)
- ⑦財務諸表の注記(Notes to financial statements)
- ⑧非営利団体(Nongovernmental Not-for-Profit Entities)
- ⑨財務状況計算書(Statement of financial position – NFP)
- ⑩活動計算書(Statement of activities – NFP)
- ⑪測定焦点と会計基準(Measurement focus and basis of accounting)
- ⑫基金の目的(Purpose of funds)
- ⑬Form 10-Q
- ⑭Form 10-K
- ⑮Form 8-K
- ⑯特別目的枠組み(Special Purpose Frameworks)
- ⑰収益性比率(Profitability ratios)
- ⑱流動性比率(Liquidity ratios)
- ⑲支払能力比率(Solvency ratios)
- ⑳業績指標(Performance metrics)
- ㉑減損(Impairment)
- ㉒公正価値(Fair value)
- ㉓償却原価(Amortized cost)
- ㉔持分法(Equity method)
- ㉕有限寿命無形資産(Finite-lived intangible assets)
- ㉖無限寿命無形資産(Indefinite-lived intangible assets)
- ㉗資産除去債務(Asset retirement obligations)
- ㉘債務の条件変更(Modification of terms)
- ㉙債務消滅(Extinguishment of debt)
- ㉚収益認識の5ステップモデル(Five-step model for revenue recognition)
- ㉛条件付きおよび無条件の約束(Conditional and unconditional promises to give (pledges))
- ㉜繰延税金資産/負債(Deferred tax assets/liabilities)
- ㉝評価引当金(Valuation allowance)
- ㉞公正価値ヒエラルキー(Fair value hierarchy)
- ㉟賃借人会計(Lessee accounting)
- ㊱後発事象(Subsequent events)
- (1)FARのBlueprint全般に関する用語
- 6.FARの理解度チェック!
- (1)FARのBlueprint全般に関する質問
- ➀FARが評価する主な知識とスキルは何ですか?
- ➁FARで評価対象となる主要なフレームワーク発行機関を3つ挙げてください。
- ③FAR試験範囲で、データとテクノロジーの概念はどのように組み込まれていますか?
- ➃FARで評価される、州および地方政府の会計要件に関連する主要な概念は何ですか?
- ⑤FARコンテンツ領域とその配分をリストアップしてください。
- ⑥エリアIの「財務報告」は、具体的にどのようなエンティティの財務報告をカバーしていますか?
- ⑦エリアII「特定の貸借対照表勘定」で取り上げられる主な勘定科目を3つ挙げてください。
- ⑧FARで評価される「分析」スキルレベルの例を挙げてください。
- ⑨FARで「アプリケーション」スキルが評価されるタスクの例を挙げてください。
- ⑩FAR試験問題において、U.S. GAAPの適用に関する基本的な前提は何ですか?
- (2)FARのBlueprintのタスクに関する質問
- ➀営利事業体の貸借対照表を作成する主な目的は何ですか?
- ➁「その他の包括利益(OCI)」とは具体的に何を指しますか?
- ③非営利団体の財務状況計算書と営利事業体の貸借対照表との主な違いは何ですか?
- ④米国証券取引委員会(SEC)に提出されるForm 10-Kの主な目的は何ですか?
- ⑤減損を考慮しない公正価値で測定される投資の帳簿価額はどのように計算されますか?
- ⑥無形資産を有限寿命または無限寿命に分類する基準は何ですか?
- ⑦債務の条件変更が、条件の変更または債務消滅として分類される基準を説明してください。
- ⑧収益認識の5ステップモデルの目的は何ですか?
- ⑨繰延税金資産の評価引当金を認識または調整する基準を説明してください。
- ⑩リースの分類基準を、賃借人の視点からどのように識別しますか?
- (1)FARのBlueprint全般に関する質問
FARのBlueprint(ブループリント)を徹底解説!
新USCPA試験のFARのBlueprint(ブループリント)について解説します。
そもそも、USCPA試験のBlueprints(ブループリント)って何?という場合、こちらを参考にしてください。
FARの試験対策は、こちらを参考にしてください。
FARは最初に受ける受験生が多いため、勉強法が確立できておらず、受験まで時間がかかったり、挫折する可能性があります。
FARの勉強のポイントとコツは、こちらを参考にしてください。
勉強法については、USCPAどこチャンネルでも解説しているので、こちらもどうぞ。
USCPAやってはいけない「NG勉強法」12選!合格できない人の勉強法
USCPA 合格者の勉強法|効果ありの方法と遠回りの方法を実例で解説
補足:2027年からFARで何が変わる?
2027年1月1日から適用されるFARのBlueprintsでは、政府会計に関するReferencesに、
National Council on Governmental Accounting(NCGA)Statements and Interpretations
が追加されます。
BARの政府会計に関するReferencesとの整合性をとるための変更で、FARの試験範囲が大きく変わるものではありません。
2027年版Blueprints全体の変更点については、こちらの記事で解説しています。
2027年USCPA試験はどう変わる?新Blueprintsの変更点を解説
補足:2026年からFARで何が変わる?
AICPAの「2026 Blueprints 変更サマリー」に記載されている、FARに関係する変更は次の通りです。
2026年FARの変更点
- FAR概要のReferences から、AICPAの「cash & tax basis FS の practice aid」への参照が削除
- 出題分野1「財務報告」内の「Statement of activities(NFP)」のタスクが修正(テスト範囲の明確化)
- 出題分野1「財務報告」内の「Financial statement ratios & performance metrics」のタスクの例が修正
- 出題分野3「特定の取引」内の「Fair value measurements」のタスクが入れ替え(2つ削除+1つ追加で ASC820のどこをFAR・BARで問うか明確化)
試験範囲を大きく変える意図はないと明言されています。
FARも含めた、2026年1月1日から適用されるBlueprintsの変更点については、こちらも参考にしてください。
音声で確認したい場合は、USCPAどこチャンネルの【2026年】USCPA試験はどうなる?変更点と注意点を科目別に解説を観てくださいね。
1.FARの試験科目概要
Blueprintsには、FAR(Financial Accounting and Reporting)という試験科目について、説明が書かれています。
USCPA試験のFARは、営利企業(公開企業・非公開企業)や非営利企業が使用する財務会計・報告のフレームワークにおいて、USCPAに求められる知識とスキルを評価します。
評価の対象となるフレームワークには、以下のような機関によって発行された基準や規則が含まれます。
FARのフレームワークに含まれる基準や規則を発行する機関
- 米国財務会計基準審議会(FASB)
- 米国証券取引委員会(U.S. SEC)
- 米国公認会計士協会(AICPA)
また、USCPA試験のFARは、財務諸表、勘定残高、取引の作成、レビューにおけるUSCPAの役割を評価します。
USCPA試験のFARが評価すること
- データやテクノロジーの概念
- 応用的なリサーチ
データやテクノロジーの概念には、財務諸表作成に使用されるソースデータの完全性・正確性の検証、勘定残高の附属明細書を作成するための色々なデータ・情報源の使用が含まれます。
また、問題を特定したり、事実を分析したり、適切な対応をするといった色々なタスクのため、資料(FASB Accounting Standards Codification)の抜粋を確認・利用することをメインとした応用的なリサーチが評価されます。
さらに、USCPA試験のFARは、政府会計基準審議会(GASB)が発行する州政府および地方政府の会計要件に関連する基礎的な概念も評価します。
詳しくは、【FAR受験戦略】これからFARの学習を始める人向けを参考にしてくださいね。
2.FARの出題分野と配点割合
Blueprintsには、FARの出題分野と配点割合が書かれています。
どの分野から、どのくらい出題されるのか、全体像を知っておくことは大事でしょう。
FARは、Blueprints上は、大きく3つの出題分野に分かれています。
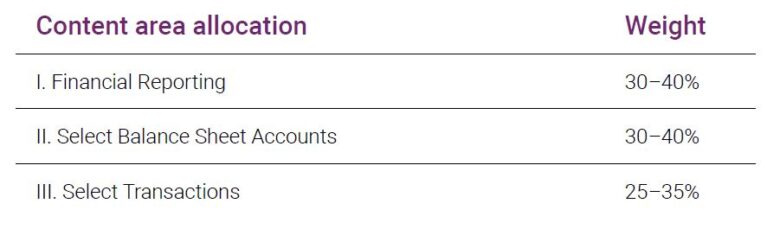
FARの出題分野と配点割合(和訳)
- 出題分野1「財務報告」:30–40%
- 出題分野2「特定の貸借対照表勘定」:30–40%
- 出題分野3「特定の取引」:25–35%
ザックリ言うと、
- AreaⅠ:財務報告の全体像(営利・NFP・政府、財務諸表、注記、表示・開示の考え方)
- AreaⅡ:BSの主要科目(現金、売掛金、棚卸、有形固定資産、投資、負債、資本など)
- AreaⅢ:頻出取引(会計変更、偶発、収益、税効果、FV、リース、後発など)
というイメージです。
詳しくは、【FAR合格戦略】すでにFARの学習を始めてる人向けを参考にしてくださいね。
3.FARの必要なスキルレベルと配点割合
FARは「何を知っているか」だけではなく、「その知識をどう使えるか」を評価する試験です。
Blueprintsには、FARの必要なスキルレベルと配点割合が書かれています。
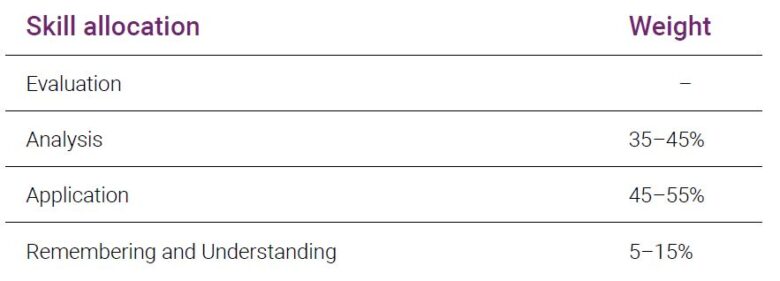
FARの必要なスキルレベルと配点割合(和訳)
- 評価:出題無し
- 分析:35–45%
- 応用:45–55%
- 記憶と理解:5–15%
「Evaluation(評価)」のレベルの出題はありません。
「Analysis(分析)」のレベルの出題は、3つの出題分野全てで出題されますが、特に出題分野2「貸借対照表の勘定科目の選択(Select Balance Sheet Accounts)」で多く出題されます。
CPAとして、会計残高の調整、財務報告の矛盾の発見などのタスクにて、より高度な解釈力が要求されます。
「Application(応用)」のレベルの出題は、3つの出題分野全てで出題されます。
CPAとして、仕訳・財務諸表の作成など、会計の概念や基準を用いて、財務諸表上の金額を測定・認識する必要があります。
「記憶と理解(Remembering and Understanding)」のレベルの出題は、3つの出題分野全てで出題されます。
USCPAとして、取引や財務報告の要件を特定するなどのタスクにより、会計の概念と基準を理解していることを示す必要があります。
ちなみに、このスキルレベルは、上に行くにつれて高いものとなります。
一番下の「Remembering and Understanding(記憶と理解)」が一番シンプルなスキルであり、一番上の「Evaluation(評価)」が一番複雑なスキルとなります。
各スキルレベルの説明は、以下を参照してください。
スキルレベルの説明
- 評価(Evaluation):問題を検討または評価し、そして判断力を働かせて結論を出すこと。
- 分析(Analysis):原因を特定し、推論を裏付ける証拠を見つけるために、別々の分野の相互関係を調査・研究すること。
- 応用(Application):知識・概念・技術を使用、あるいは実証すること。
- 記憶と理解(Remembering and Understanding):獲得した知識を利用して、ある分野の重要性を認識し、理解すること。
スキルレベルについて、他の科目と比較してみます。
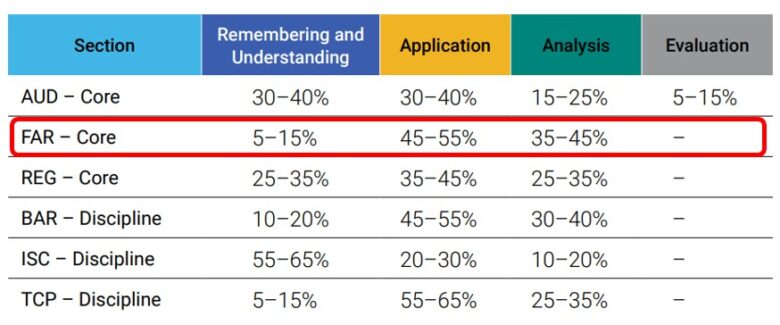
FARは、BARやTCPに近い配点割合です。
「記憶と理解(Remembering and Understanding)」が5%から15%と少ないので、覚えておけば解ける問題は少なめの科目と言えるでしょう。
一方、「応用(Application)」のレベルの出題が45%から55%であり、さらに「分析(Analysis)」も35%から45%ですので、他の科目より高いスキルが求められる科目と言えるでしょう。
結局のところ、FARは「暗記した」だけでは足りなくて、仕訳・分類・計算・開示を「手で動かせる」状態まで作るのが合格への近道です。
4.FARの出題分野の詳細
FARの出題分野の詳細について見ていきましょう。
前述のように、出題分野は以下の3つに分かれています。
FARの出題分野
- 出題分野1「財務報告」:30–40%
- 出題分野2「特定の貸借対照表勘定」:30–40%
- 出題分野3「特定の取引」:25–35%
スキルレベルについては、分かりやすくするため、①から④で以下のように記載しました。
スキルレベルについて
- 評価(Evaluation):①
- 分析(Analysis):②
- 応用(Application):③
- 記憶と理解(Remembering and Understanding):④
一番上が高いスキルが必要で、下に行くにつれ、必要なスキルレベルが低下します。
(1)出題分野1「財務報告」30–40%の詳細
出題分野1「財務報告」について、出題内容とスキルレベルは以下の通りです。
出題分野1の「財務報告」の出題内容とスキルレベル
- 一般目的財務報告:営利企業向け(General-Purpose Financial Reporting: For-Profit Business Entities):②と③と④
- 一般目的財務報告:非政府の非営利企業向け(General-Purpose Financial Reporting: Nongovernmental Not-for-Profit Entities):③と④
- 州政府および地方政府の財務報告に関する概念(State and Local Government Concepts):③と④
- 上場企業の報告トピック(Public Company Reporting Topics):③と④
- 特別目的フレームワーク(Special Purpose Frameworks):③と④
- 財務諸表の指標とパフォーマンス指標(Financial Statement Ratios and Performance Metrics):③と④
必要なスキルレベルは、「分析(Analysis):②」、「応用(Application):③」、「記憶と理解(Remembering and Understanding):④」です。
営利企業と非営利企業、州政府と地方政府が対象となっています。
➀一般目的財務報告:営利企業向け(General-Purpose Financial Reporting: For-Profit Business Entities)
このセクションは「営利企業の一般目的財務報告」。
たとえば
- 財務諸表(BS・PL・CF・Equity)それぞれの役割
- OCI(その他の包括利益)や包括利益の表示
- 連結や持分法などの「全体像」
- 企業報告における制約(重要性、比較可能性など)
といった「まずここを押さえないと始まらない」話が中心です。
貸借対照表、損益計算書、包括利益、キャッシュ・フロー計算書など、財務諸表の作成スキルを基礎から総合的に問うセクションということ。
試算表からの作成、誤りの修正、資料との照合など、手を動かして理解することが得点力に直結します。
TBSでも頻出なので、「代表的タスク=出る問題」という意識で対策してくださいね。
➁一般目的財務報告:非政府の非営利企業向け(General-Purpose Financial Reporting: Nongovernmental Not-for-Profit Entities)
このセクションは「非営利団体の財務報告」。
たとえば、
- 寄付は donor restriction有無で表示・扱いがわかれる
- さらに、制約付きの資源が目的達成などで使われた場合の releases from restrictions(制約の解除)が、活動計算書の動きとして問われる
といった、活動計算書(Statement of activities)の読み方と、寄付(contributions)の扱いを押さえておきたいです。
営利企業とは異なり「純資産の区分(with/without donor restrictions)」や「正味資産増減計算書」など、独特の表示形式がポイントです。
仕訳や財務諸表の形は似ていても、目的や構造が異なるので混同に注意!
FASBのASC 958も関連することがあるので、短くても落とせないセクションですよ。
➂州政府および地方政府の財務報告に関する概念(State and Local Government Concepts)
このセクションは「州・地方政府の財務報告」。
FARでは、高度にマニアックな政府会計というより
- ファンドの種類の大枠
- 政府全体財務諸表とファンド財務諸表の違い
- 測定基礎(modified accrualなど)のザックリ理解
といった「基礎概念」を押さえれば戦える構成になりやすいです。
政府会計は商業会計と異なり、ファンド会計、修正発生主義、ACFRなど独自の概念が登場します。
特に「測定焦点(Measurement Focus)」と「会計基準(Basis of Accounting)」は、政府会計を理解するうえで重要なので、具体例とセットで押さえておきましょう。
FAR受験者が軽視しがちな分野なので、ここで差をつけましょう。
④上場企業の報告トピック(Public Company Reporting Topics)
このセクションは「上場企業の開示ルール」。
SEC報告書(10-K、10-Q、8-K)の理解や、基本EPS・希薄化EPSの計算スキルが問われるセクションです。
REGで出そうなテーマに見えますが、FARでは「財務報告の作成力」として問われます。
EPSは計算ミスが起きやすいので、仕組みとパターンの整理が得点アップのコツ!
⑤特別目的フレームワーク(Special Purpose Frameworks)
このセクションは「特別目的フレームワーク」。
現金主義、修正現金主義、税務基準など、一般的なUS GAAPとは異なる基準による報告を扱います。
中小企業や特定業種では実務でも使われる形式で、会計の柔軟さを問う問題が中心!
仕訳や財務諸表作成は基本的ですが「何が違うか」の視点が重要です。
⑥財務諸表の指標とパフォーマンス指標(Financial Statement Ratios and Performance Metrics)
このセクションは「分析系の指標まとめ」。
- 収益性(profitability)
- 流動性(liquidity)
- 安全性(solvency)
- 市場指標(market measures)
- 予実差異などの分析(variance analysis)
に加えて、
2026年は、例示として回転系が明示されています。
- 売上債権回転率(accounts receivable turnover)
- 棚卸資産回転率(inventory turnover)
- 買掛金回転率(accounts payable turnover)
- 支払い日数(days of payable outstanding:DPO)
特に、EBITDA、ROE、ROA、PER、配当性向などは、計算方法だけでなく、それぞれの指標が何を示すのかも理解しておきましょう。
また、2026年Blueprintの例示とズレないよう、回転率に関する指標もあわせて押さえておきましょう。
(2)出題分野2「特定の貸借対照表勘定」30–40%の詳細
出題分野2「貸借対照表の勘定科目の選択」について、出題内容とスキルレベルは以下の通りです。
出題分野2「貸借対照表の勘定科目の選択」の出題内容とスキルレベル
- 現金および現金同等物(Cash and cash equivalents):②と③
- 売上債権(Trade receivables):②と③
- 棚卸資産(Inventory):②と③
- 有形固定資産(Property, plant and equipment):②と③
- 投資(Investments):③と④
- 無形資産(Intangible assets):③と④
- 支払債務および未払金(Payables and accrued liabilities):②と③と➃
- 債務(金融負債)(Debt (financial liabilities)):③と④
- 純資産(Equity):③
必要なスキルレベルは、「分析(Analysis):②」、「応用(Application):③」、「記憶と理解(Remembering and Understanding):④」です。
会計実務でも重要な勘定科目の一部では、「分析(Analysis):②」の高いスキルレベルが求められています。
➀現金および現金同等物(Cash and cash equivalents)
現金や当座預金、短期の定期預金などを扱う超基本パート!
銀行残高と帳簿残高のズレ(reconciliation)をどう扱うかが問われます。
銀行残高と帳簿残高の差異を調整する銀行調整表の理解は重要です。
試算表と補助資料から金額を拾って、仕訳や修正までできるようにしておきましょう。
➁売上債権(Trade receivables)
売掛金の計算だけでなく、引当金やファクタリングなど「動きのある処理」が試されるパート。
売掛金の譲渡の種類(担保付き・ファクタリング・質入れなど)とその仕訳、そして貸倒引当金との関係を整理しましょう。
仕訳+ロールフォワード+照合作業の3点セットでの理解がカギ!
➂棚卸資産(Inventory)
原価計算・評価減・照合の3点で問われる王道テーマ。
FIFOなどでは「原価と正味実現可能価額(NRV)のいずれか低い方」、LIFOでは「原価と市場価額(market)のいずれか低い方」で評価する点にも注意が必要です。ロールフォワード(推移表)なども含めて理解しておきましょう。
総勘定元帳との照合や減損の仕訳処理も要チェック!
④有形固定資産(Property, plant and equipment)
取得から売却・減損・分類まで、フルライフサイクルを問われる総合問題パート。
特に「売却目的保有(held for sale)」の判定や、「減損会計(impairment)」の計算は要注意!
固定資産の変動ロールフォワードや照合も理解しておきましょう。
複数資料を読み解く力が必要!
⑤投資(Investments)
評価方法の違いを正しく区別できるかが最大のポイント。
公正価値(FV)、償却原価(amortized cost)、持分法(equity method)の3分類を、いつ・どう使うかを具体例で整理しておくと◎。
評価差額や減損、収益の扱いの違いをきちんと押さえましょう!
⑥無形資産(Intangible assets)
耐用年数の違いで会計処理が変わるので注意!
finite-lived(有限)とindefinite-lived(無期限)の区別で、償却の要否や減損の頻度が変わる点が試験でも問われます。
クラウド契約や購入ソフトウェアの会計処理についても確認しておきましょう。
⑦支払債務および未払金(Payables and accrued liabilities)
「未払費用」と「除去義務」など、負債にまつわる細かな論点が集中!
特に、資産除去債務(ARO)の認識タイミングや計算方法、解雇・閉鎖に関する引当負債の取り扱いは押さえておきましょう。
照合(reconciliation)のテクニックもここで再び登場します!
⑧債務(金融負債)(Debt (financial liabilities))
債務の変更が「条件変更(modification)」か「債務消滅(extinguishment)」かを見極めるのがポイント。
社債の割引・プレミアム、発行費用、再交渉の判定基準なども整理しておきましょう。
⑨純資産(Equity)
株式発行・配当・自己株など、仕訳の基本が問われるラストパート。
パススルー事業体(LLCやパートナーシップ)における資本勘定の動きも出題されます。
“journal entry が作れるか” が勝負のポイントです!
(3)出題分野3「特定の取引」25–35%の詳細
出題分野3「特定の取引」について、出題内容とスキルレベルは以下の通りです。
出題分野3「取引の選択」の出題内容とスキルレベル
- 会計方針の変更と誤謬の修正(Accounting changes and error corrections):②と③
- 偶発事象とコミットメント(Contingencies and commitments):②と③と④
- 収益認識(Revenue recognition):③と④
- 法人税会計(Accounting for income taxes):③と④
- 公正価値の測定(Fair value measurements):③と④
- リースの借手会計(Lessee accounting):③と④
- 後発事象(Subsequent events):②と③と④
必要なスキルレベルは、「分析(Analysis):②」、「応用(Application):③」、「記憶と理解(Remembering and Understanding):④」です。
収益認識(Revenue recognition)と借手側の会計処理(Lessee accounting)などはBARでも出題されますが、BARでは「分析(Analysis):②」のレベルで出題されます。
➀会計方針の変更と誤謬の修正(Accounting changes and error corrections)
「変更」か「間違い」かを見極めて、適用方法を判断する力が問われます!
このセクションでは、「会計原則の変更」「会計見積りの変更」「誤謬の修正」の区別と、それぞれに対して将来適用(prospective)か遡及適用(retrospective)かを判断する力が重要です。
資料をもとに変更や誤謬の影響を判断し、必要な修正を行えるようにしておきましょう。
➁偶発事象とコミットメント(Contingencies and commitments)
「将来起こるかもしれないこと」をどう扱うかがテーマです!
訴訟や保証など、発生が不確実な損失(偶発損失)を財務諸表でどのように扱うかが問われます。
基準は「見積もれる」「可能性が高い」など、認識と開示の条件がキーです。
仕訳が必要なケースと、開示のみでOKなケースの違いを整理しておこう!
➂収益認識(Revenue recognition)
5ステップモデルを軸に、非営利団体の特殊ルールにも注意!
FARで最重要ともいえるセクション!
売上を認識する際の「5ステップモデル」は確実に覚えておくべきです。
さらに、非営利団体(NFP)に特有な寄付の扱い、代理人としての取引、提供サービスの認識など、特殊論点も多いので一通り目を通しておきましょう。
④法人税会計(Accounting for income taxes)
繰延税金の計算と、評価性引当金の判断が最大のポイント!
一見REGっぽいけど、会計上の税効果会計(deferred tax)はFARで出ます!
帳簿と税務の差異(例:引当金や償却)から、繰延税金資産・負債を計算し、仕訳を作成する流れをマスターしましょう。
また、評価性引当金(valuation allowance)を設定すべきかどうかの判断も理解しておきましょう。
⑤公正価値の測定(Fair value measurements)
公正価値の測定方法と「3階層」の理解がカギ!
このセクションは短いですが、公正価値の測定方法と階層の考え方はしっかり理解しておきましょう。
公正価値(Fair Value)は、評価技法(市場法、原価法、収益法)や、前提(最有効使用、market participant、unit of account など)を「暗記する」だけではなく、状況に当てはめて測定に使い、1~3の階層で分類までできるかがポイントになります。
試験でも「これはレベルいくつ?」のような単体当てより、どのインプットを使うべきか→どう測定するか→階層はどこか という流れで問われる前提で準備しておくのが安全。
なお、より高度な公正価値の論点・深掘りはBAR側で扱う整理になっています。
よって、FARは「基礎~中程度の実務的判断」を固めるのが戦略的です。
⑥リースの借手会計(Lessee accounting)
「使用権資産」と「リース負債」を正しく扱えるかが合否を分ける!
リース基準(ASC 842)が前提です。
借手は、短期リースなどの例外を除き、原則としてリースをバランスシートに計上し、使用権資産(ROU asset)とリース負債を認識します。
ファイナンスとオペレーティングの分類、残存価額保証や購入選択権の扱いも押さえておきたいところ!
計算+仕訳+分類のセットで出題されます!
⑦後発事象(Subsequent events)
決算後に起きたことを、財務諸表にどう反映するかを判断します!
試験では「その事象は認識すべきか、注記のみか?」という判断が問われます。
調整事象(recognized)か、非調整事象(nonrecognized)かの違いを理解することがポイント。
後発事象に関する注記例など、開示の表現にも慣れておきましょう。
特に重要なタスクは、【FAR確認必須】合格必須タスクを参考にしてくださいね。
比較的高度な会計・報告は、BARで出題されるでしょう。
BARの内容は、以下の記事を参考にしてください。
5.FARの主要用語の用語集
FARのBlueprintに出てくる主要用語を紹介します。
(1)FARのBlueprint全般に関する用語
FARのBlueprintを理解するために知っておくべき用語です。
➀Financial Accounting and Reporting (FAR)
米国公認会計士(CPA)統一試験のセクションの一つで、営利・非営利団体および州・地方政府の財務会計および報告フレームワークにおける知識とスキルを評価する。
➁Uniform CPA Examination (Exam)
米国公認会計士の資格を取得するために受験が必要な統一試験。
③Financial Accounting Standards Board (FASB)
米国の民間部門における財務会計基準を設定する主要機関。
➃U.S. Securities and Exchange Commission (U.S. SEC)
米国の証券市場を監督し、公開会社の財務報告に関する規則を設定する政府機関。
⑤American Institute of Certified Public Accountants (AICPA)
米国の公認会計士の専門組織で、倫理基準や監査基準などを提供する。
⑥Governmental Accounting Standards Board (GASB)
米国の州および地方政府の会計基準を設定する独立機関。
⑦FASB Accounting Standards Codification (ASC)
非政府組織に適用される、権威あるU.S. GAAPを体系的にまとめた公式な情報源。
⑧U.S. GAAP (Generally Accepted Accounting Principles)
米国で一般的に認められている会計原則の集合体で、財務諸表の作成と提示に関する規則と基準を定めている。
⑨Bloom’s Taxonomy of Educational Objectives
学習目標を分類するための階層的な枠組み。FAR試験では「Remembering and Understanding」「Application」「Analysis」の3つのスキルレベルが評価される。
⑩Financial Reporting (Area I)
FAR試験の主要なコンテンツ領域の一つで、営利・非営利団体および州・地方政府の財務諸表の作成、レビュー、分析に焦点を当てる。
⑪Select Balance Sheet Accounts (Area II)
FAR試験の主要なコンテンツ領域の一つで、現金、売掛金、棚卸資産、有形固定資産、投資、無形固定資産、負債、持分など、特定の貸借対照表勘定の会計要件を扱う。
⑫Select Transactions (Area III)
FAR試験の主要なコンテンツ領域の一つで、会計変更、誤謬訂正、偶発事象、収益認識、法人税会計、公正価値測定、リース、後発事象など、特定の取引の会計要件を扱う。
⑬Consolidated Financial Statements
親会社とその子会社の財務状況および業績を単一の経済エンティティとして表示するために結合された財務諸表。
⑭Not-for-Profit Entities
営利を目的としない非政府組織で、FASBの会計基準が適用され、営利企業とは異なる財務報告要件を持つ。
⑮State and Local Governments
州および地方自治体で、その会計はGASBによって規定される特別な会計基準を持つ。
⑯Special Purpose Frameworks
一般目的財務報告フレームワーク(例:U.S. GAAP)とは異なる、特定の目的のために作成される財務報告フレームワーク。
⑰Earnings Per Share (EPS)
1株当たりの利益。公開会社の財務諸表に開示が義務付けられている。
⑱Fair Value Measurement
測定日において、市場参加者間の秩序ある取引で資産を売却するために受け取る、または負債を移転するために支払う価格。
⑲Revenue Recognition (Five-Step Model)
FASB ASC 606(収益認識基準)に基づく収益を認識するためのモデル。
⑳Lessee Accounting
リース取引における借手の会計処理。
㉑Subsequent Events
報告期間の末日後、財務諸表が発行される日または発行可能となる日までに発生する事象。
㉒Trial Balance
総勘定元帳のすべての借方残高と貸方残高をリストアップし、それらが等しいことを確認するリスト。
㉓Journal Entries
財務取引を記録するための会計記録で、最低でも1つの借方と1つの貸方で構成される。
(2)FARのBlueprintのタスクに関する用語
FARのBlueprintのタスクを理解するために知っておくべき用語です。
➀貸借対照表(Balance sheet / Statement of financial position)
特定の時点における企業の資産、負債、および資本を要約した財務諸表。
➁損益計算書(Income statement / Statement of profit or loss)
特定の期間における企業の収益、費用、および純利益または純損失を示す財務諸表。
③包括利益計算書(Statement of comprehensive income)
純利益に加えて、その他の包括利益項目(例:未実現の評価差額)を含む財務諸表。
➃持分変動計算書(Statement of changes in equity)
特定の期間における株主資本の変動を示す財務諸表。
⑤キャッシュフロー計算書(Statement of cash flows)
特定の期間における企業の現金収入と現金支出を、営業活動、投資活動、財務活動の3つのセクションに分けて示す財務諸表。
⑥連結財務諸表(Consolidated financial statements)
親会社とその子会社の財務諸表を統合し、単一の経済主体として表示するもの。
⑦財務諸表の注記(Notes to financial statements)
財務諸表に含まれる情報に関する追加の詳細と説明を提供するもの。
⑧非営利団体(Nongovernmental Not-for-Profit Entities)
政府機関ではなく、営利目的を持たない組織。
⑨財務状況計算書(Statement of financial position – NFP)
非営利団体の資産、負債、純資産を示す財務諸表。純資産は制限の有無に基づいて分類される。
⑩活動計算書(Statement of activities – NFP)
非営利団体の収益、費用、および純資産の変動を示す財務諸表。
⑪測定焦点と会計基準(Measurement focus and basis of accounting)
財務情報を記録し、報告する方法の基本原則。
⑫基金の目的(Purpose of funds)
州および地方政府が、特定の活動や目的ごとに資源や取引を区分して記録・管理するために基金を使用すること。
⑬Form 10-Q
米国証券取引委員会(SEC)に提出される四半期報告書。
⑭Form 10-K
米国証券取引委員会(SEC)に提出される年次報告書。
⑮Form 8-K
米国証券取引委員会(SEC)に提出される、企業が投資家にとって重要とみなされるイベントを報告するための臨時報告書。
⑯特別目的枠組み(Special Purpose Frameworks)
財務報告のために広く受け入れられている会計原則とは異なる会計基準。
⑰収益性比率(Profitability ratios)
企業の収益を生み出す能力を測定する財務比率(例:売上総利益率、売上高利益率)。
⑱流動性比率(Liquidity ratios)
企業が短期債務を履行する能力を測定する財務比率(例:流動比率、当座比率)。
⑲支払能力比率(Solvency ratios)
企業が長期債務を履行する能力を測定する財務比率(例:負債資本比率、インタレストカバレッジレシオ)。
⑳業績指標(Performance metrics)
企業の経営効率と財務健全性を評価するための指標(例:EBITDA、株価収益率、資産回転率)。
㉑減損(Impairment)
資産の帳簿価額が回収できないと判断される場合などに認識される損失。
㉒公正価値(Fair value)
測定日において、市場参加者間の秩序ある取引における資産の売却または負債の移転に対して受け取られる、または支払われるであろう価格。
㉓償却原価(Amortized cost)
投資の当初認識額から、元本償還額、償却されたプレミアムまたはディスカウント、および減損損失を差し引いた金額。
㉔持分法(Equity method)
投資先に重要な影響力を持つ場合に適用される会計処理方法。
㉕有限寿命無形資産(Finite-lived intangible assets)
限定された有用性を持つと予想される無形資産で、償却されるもの。
㉖無限寿命無形資産(Indefinite-lived intangible assets)
無期限の有用性を持つと予想される無形資産で、償却されないが減損テストの対象となるもの。
㉗資産除去債務(Asset retirement obligations)
将来の特定の資産を除去、廃棄、または再生するための法的義務。
㉘債務の条件変更(Modification of terms)
既存の債務の条件が変更されること。
㉙債務消滅(Extinguishment of debt)
既存の債務が返済・取消しされる場合や、債務条件の大幅な変更などにより、会計上その債務の認識を中止すること。
㉚収益認識の5ステップモデル(Five-step model for revenue recognition)
収益を認識するための契約を特定するステップ、履行義務を特定するステップ、取引価格を決定するステップ、取引価格を履行義務に配分するステップ、履行義務が履行されたときに収益を認識するステップ。
㉛条件付きおよび無条件の約束(Conditional and unconditional promises to give (pledges))
将来の寄付に対する約束で、条件の有無によって認識が異なる。
㉜繰延税金資産/負債(Deferred tax assets/liabilities)
資産・負債の帳簿価額と税務上の税務基準額(tax basis)との一時差異などから生じる税効果。
㉝評価引当金(Valuation allowance)
繰延税金資産の一部または全部が将来実現しない可能性が高い場合に計上される引当金。
㉞公正価値ヒエラルキー(Fair value hierarchy)
公正価値測定に使用されるインプットの観察可能性などに基づく分類(レベル1、2、3)。
㉟賃借人会計(Lessee accounting)
リースの分類と会計処理を賃借人の視点から行うこと。
㊱後発事象(Subsequent events)
報告期間の末日後、財務諸表が発行される日または発行可能となる日までに発生する事象。
6.FARの理解度チェック!
最後に、FARという科目がどのくらい理解できたか、チェックしてみましょう。
(1)FARのBlueprint全般に関する質問
FARのBlueprintを理解しているかチェックする質問です。
➀FARが評価する主な知識とスキルは何ですか?
FARは、営利法人(公開・非公開)および非営利団体が使用する財務会計および報告フレームワークにおいて、新たにライセンスを取得するCPAに求められる知識とスキルを評価します。
これには、財務諸表、勘定残高、取引の作成・レビュー・分析などが含まれます。
➁FARで評価対象となる主要なフレームワーク発行機関を3つ挙げてください。
評価対象となる主要なフレームワーク発行機関には、Financial Accounting Standards Board(FASB)、U.S. Securities and Exchange Commission(U.S. SEC)、およびAmerican Institute of Certified Public Accountants(AICPA)が含まれます。
③FAR試験範囲で、データとテクノロジーの概念はどのように組み込まれていますか?
データとテクノロジーの概念は、財務諸表作成に使用される原データの完全性と正確性の検証、および勘定残高の裏付けとなるスケジュール作成のためのさまざまなデータソースの使用に焦点を当てて組み込まれています。
これは、現代の会計業務において重要な側面です。
➃FARで評価される、州および地方政府の会計要件に関連する主要な概念は何ですか?
FARでは、州および地方政府の会計要件に関連して、測定焦点(measurement focus)、会計の基礎(basis of accounting)、および活動を記録するために使用する適切な基金(fund)の判断に関する基本的な概念が評価されます。
これらはGASBの基準に基づいています。
⑤FARコンテンツ領域とその配分をリストアップしてください。
FARのコンテンツ領域は、エリアI「財務報告」(30~40%)、エリアII「特定の貸借対照表勘定」(30~40%)、エリアIII「特定の取引」(25~35%)の3つです。
これらの配分は試験の重点を示しています。
⑥エリアIの「財務報告」は、具体的にどのようなエンティティの財務報告をカバーしていますか?
エリアIの「財務報告」は、営利法人および非営利法人の両方の財務諸表の作成、レビュー、分析をカバーしています。
さらに、州および地方政府の会計要件に関する基礎概念も含まれます。
⑦エリアII「特定の貸借対照表勘定」で取り上げられる主な勘定科目を3つ挙げてください。
エリアIIでは、たとえば現金および現金同等物、売上債権、棚卸資産などが取り上げられます。
⑧FARで評価される「分析」スキルレベルの例を挙げてください。
「分析」スキルレベルは、勘定残高の照合や財務報告の不一致の検出など、より高度な解釈を必要とするタスクで評価されます。
エリアIIに最も多くの分析タスクが集中しています。
⑨FARで「アプリケーション」スキルが評価されるタスクの例を挙げてください。
「アプリケーション」スキルは、仕訳の作成や財務諸表の作成など、会計概念や基準を用いて財務諸表の金額を測定・認識するタスクで評価されます。
これはFARブループリントのすべての領域でテストされます。
⑩FAR試験問題において、U.S. GAAPの適用に関する基本的な前提は何ですか?
FARの試験問題では、特に明記されていない限り、すべての情報が重要であり、指定されたすべての前提が適用されると仮定すべきです。
また、各質問は、明示的に「非営利」や「地方政府」などと記載されていない限り、U.S. GAAPに準拠する営利事業体に適用されると仮定されます。
(2)FARのBlueprintのタスクに関する質問
FARのBlueprintのタスクを理解しているかチェックする質問です。
➀営利事業体の貸借対照表を作成する主な目的は何ですか?
営利事業体の貸借対照表を作成する主な目的は、特定の時点における企業の財務状況、つまり資産、負債、および株主資本を明確に示すことです。
これにより、企業が保有する経済的資源や負っている債務などの財務状況を把握できます。
➁「その他の包括利益(OCI)」とは具体的に何を指しますか?
純利益には含まれないものの、包括利益に含まれる項目です。
たとえば、売却可能債券の未実現損益、外国為替換算調整、年金関連の調整などが含まれます。
③非営利団体の財務状況計算書と営利事業体の貸借対照表との主な違いは何ですか?
非営利団体の財務状況計算書は、純資産を「寄付者による制約あり(with donor restrictions)」と「寄付者による制約なし(without donor restrictions)」の2つのカテゴリーに分類して表示します。
一方、営利事業体では、純資産ではなく株主資本を表示します。
④米国証券取引委員会(SEC)に提出されるForm 10-Kの主な目的は何ですか?
Form 10-Kは、企業の財務状況、経営実績、事業内容などに関する包括的な情報を投資家に提供するため、米国証券取引委員会(SEC)に提出される年次報告書です。
投資家や一般の人々に公開され、企業の透明性を高める役割があります。
⑤減損を考慮しない公正価値で測定される投資の帳簿価額はどのように計算されますか?
減損を考慮しない公正価値で測定される投資の帳簿価額は、市場価格または評価技術に基づいて決定されます。
これらの投資は、その期間中に認識された未実現損益を反映するように調整されます。
⑥無形資産を有限寿命または無限寿命に分類する基準は何ですか?
無形資産を有限寿命または無限寿命に分類する基準は、その資産が企業に経済的利益をもたらすと予想される期間に基づいています。
有限寿命の無形資産は償却されますが、無限寿命の無形資産は償却されず、少なくとも年1回、また必要に応じて減損テストが行われます。
⑦債務の条件変更が、条件の変更または債務消滅として分類される基準を説明してください。
債務の条件変更が、条件変更または債務消滅として分類されるかは、変更後の条件が元の条件と実質的に大きく異なるかどうかによって判断します。
一般に、変更後の債務のキャッシュフローの現在価値が、元の債務の残存キャッシュフローの現在価値と10%以上異なる場合は、債務消滅として扱われます。
⑧収益認識の5ステップモデルの目的は何ですか?
収益認識の5ステップモデルの目的は、企業が顧客との契約から収益を認識する時期と金額を決定するための包括的なフレームワークを提供することです。
これにより、契約の性質にかかわらず、収益認識の一貫性と比較可能性が向上します。
⑨繰延税金資産の評価引当金を認識または調整する基準を説明してください。
繰延税金資産の一部または全部が実現しない可能性が50%を超える場合、その実現しないと見込まれる部分について評価引当金を認識します。
この判断では、将来の課税所得の見込みなど、利用可能な肯定的・否定的証拠を考慮します。
⑩リースの分類基準を、賃借人の視点からどのように識別しますか?
賃借人は、所有権の移転、購入オプション、リース期間、リース料の現在価値、原資産の特殊性などの基準に基づいて、ファイナンス・リースまたはオペレーティング・リースに分類します。
以上、「FAR(財務会計)のBlueprintを徹底解説!」でした。
2026年の変更点は大きくなさそうで安心したよ。
「記憶と理解」だけでなく、「応用」や「分析」のスキルが多く求められるので、単に覚えるだけでは対応しにくい科目だね。
今回は、FARのBlueprint についてザックリ説明したけど、余裕があったら自分でも読んでみてね。
USCPA試験については、どこの著書『USCPA(米国公認会計士)になりたいと思ったら読む本』も参考にしてくださいね。
USCPA短期合格のコツも記載しています。
まだUSCPAの勉強を始めていない場合は「USCPAの始めかた」も参考にしてください。